

Beitrag
Zinsen – die Gravitationskraft der Kapitalmärkte
Warum Zinsen als „Gravitationskraft“ der Kapitalmärkte gelten, welche Rolle Staaten und KI‑Konzerne beim aktuellen Zinsanstieg spielen und was das für Anleihen, Aktien, Immobilien und die eigene Anlagestrategie bedeutet.
Warren Buffett hat den Einfluss der Zinsen auf Vermögenspreise einmal mit der Schwerkraft verglichen: Je niedriger die Zinsen, desto geringer die „Schwerkraft“ – und desto leichter können die Preise von Vermögenswerten steigen. Steigen die Zinsen, nimmt die Schwerkraft zu und setzt Bewertungen unter Druck. Andere nennen den Zins den Seismographen der Kapitalmärkte, weil er Spannungen in Wirtschaft und Politik oft früher anzeigt als jede Statistik.
Beide Bilder stimmen. In diesem Beitrag erklären wir, warum das so ist, wer eigentlich die Zinsen bestimmt und warum neben den hohen Staatsausgaben inzwischen auch der Kapitalhunger der KI-Konzerne die Zinsen nach oben treibt.
Was ist der Zins überhaupt?
Der Zins ist der Preis für geliehenes Geld. Wer Geld verleiht, verzichtet eine Zeit lang darauf, es selbst auszugeben, und trägt das Risiko, dass er es nicht oder entwertet zurückbekommt. Dafür will er bezahlt werden.
Dabei gibt es nicht „den“ einen Zins. Zwei „Sorten“ sollten Sie unterscheiden:
- Leitzinsen legen die Notenbanken fest, also die Europäische Zentralbank (EZB) oder die US-Notenbank Fed. Sie bestimmen, zu welchen Bedingungen sich Banken kurzfristig Geld leihen oder bei der Notenbank anlegen können. Davon hängen etwa die Renditen für Geldmarktfonds und die Zinsen Tagesgelder ab.
- Kapitalmarktzinsen entstehen dagegen am freien Markt, und zwar täglich neu durch Angebot und Nachfrage bei Anleihen. Die wichtigste Messlatte in Europa ist die Rendite der zehnjährigen Bundesanleihe. Die Rendite ist der jährliche Ertrag, den ein Anleger erzielt, wenn er eine Anleihe zum aktuellen Kurs kauft und bis zum Ende hält.
Für Sparer, Häuslebauer und Anleger sind vor allem die langfristigen Kapitalmarktzinsen entscheidend. Und die kann keine Notenbank direkt festlegen.
Warum „Gravitation“? Der Zins als Maßstab für alle Anlagen
Jede Geldanlage verspricht Zahlungen in der Zukunft: Zinsen, Dividenden, Mieten oder einen Verkaufserlös. Um herauszufinden, was diese künftigen Zahlungen heute wert sind, rechnet man sie mit dem Zins zurück. Fachleute nennen das Abzinsen oder Diskontieren, das Ergebnis heißt Barwert.
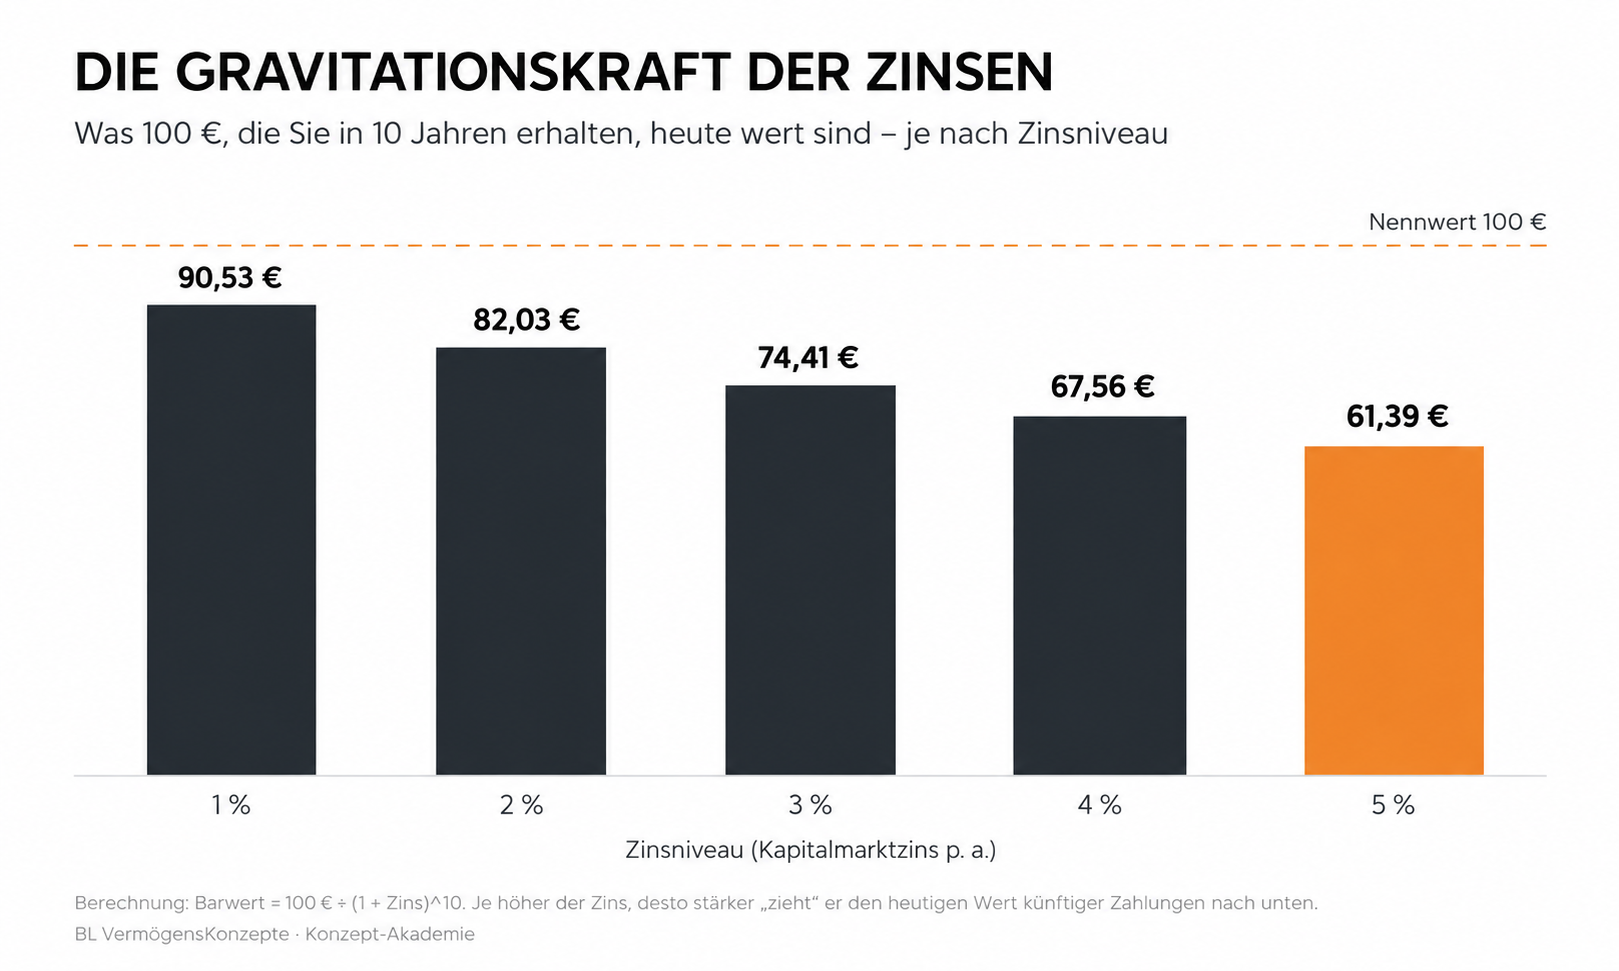
Ein einfaches Beispiel (siehe Grafik 1): Sie bekommen in zehn Jahren sicher 100 €. Liegt der Zins bei 1 %, sind diese 100 € heute gut 90 € wert. Bei 3 % sind es nur noch gut 74 €, bei 5 % gut 61 €. Die künftige Zahlung ist gleich geblieben, gesunken ist nur ihr heutiger Wert. Genau das meint Buffett mit Schwerkraft: Je höher der Zins, desto stärker zieht er die Preise aller Anlagen nach unten.
Bei Anleihen ist das am deutlichsten. Eine zehnjährige Anleihe mit 2 % Kupon (so heißt die feste jährliche Zinszahlung) ist weniger attraktiv, wenn neue Anleihen 3,5 % bieten. Damit sie trotzdem Käufer findet, muss ihr Kurs fallen, in diesem Beispiel auf etwa 87,5 % des Nennwerts. Deshalb gilt: Steigen die Zinsen, fallen die Anleihekurse, und umgekehrt. Wer eine solche Anleihe bis zum Laufzeitende hält, bekommt trotzdem die vollen 100 % zurück. Die Kursverluste sind nur „auf dem Papier“, solange man nicht vorzeitig verkaufen muss.
Bei Aktien wirkt dieselbe Mechanik, nur weniger sichtbar. Ein Unternehmen erwirtschaftet, stark vereinfacht, dauerhaft 5 € Gewinn je Aktie. Verlangen Anleger dafür eine Rendite von 5 %, ist die Aktie 100 € wert (5 € ÷ 5 %). Steigen die Zinsen und Anleger verlangen nun 7 %, sind es nur noch gut 71 €, obwohl sich am Unternehmen nichts geändert hat. Besonders empfindlich sind Wachstumsunternehmen, deren Gewinne erst weit in der Zukunft erwartet werden. Je weiter eine Zahlung entfernt ist, desto stärker wirkt die Abzinsung.
Bei Immobilien kommt der Effekt über die Finanzierung. Steigen die Bauzinsen, können sich Käufer weniger Kredit leisten. Außerdem müssen Mietrenditen mit sicheren Anleihen konkurrieren, und das drückt auf die Kaufpreise.
Hinzu kommt ein ganz praktischer Effekt: Wenn eine (sichere) Bundesanleihe wieder 3,5 % bringt, müssen riskantere Anlagen mehr bieten, um Anleger zu überzeugen. In der zurückliegenden Nullzinsphase hieß es an der Börse „TINA“ („There is no alternative“, also: Es gibt keine Alternative zu Aktien). Heute gibt es wieder Alternativen.
Warum „Seismograph“? Was uns der Zins verrät
Zinsen sind nicht nur Ursache, sondern auch Messinstrument. Sie bündeln die Erwartungen von Millionen Marktteilnehmern:
- Inflationserwartungen: Erwarten Anleger eine höhere Geldentwertung, verlangen sie höhere Zinsen als Ausgleich. Der jüngste Anstieg hängt deshalb auch mit höheren Energiepreisen und einer Inflation im Euroraum von zuletzt 3,2 % zusammen.
- Die Zinsstrukturkurve: So nennt man den Vergleich der Zinsen für kurze und lange Laufzeiten. Normalerweise bekommt man für längere Laufzeiten mehr Zins. Liegen die kurzfristigen Zinsen über den langfristigen („inverse Zinskurve“), galt das in der Vergangenheit oft als Warnsignal für eine Rezession.
- Risikoaufschläge: Unternehmen oder hoch verschuldete Staaten müssen mehr Zins zahlen als etwa die Bundesrepublik. Wächst dieser Abstand (Fachbegriff: Spread), zeigt das, dass Anleger nervöser werden.
- Vertrauen in Staatsfinanzen: Verlangen Anleger für lange Laufzeiten einen immer größeren Aufschlag, ist das oft ein Zeichen von Sorge über wachsende Schuldenberge.
Wer „zieht“ am Zins? Angebot und Nachfrage nach Kapital
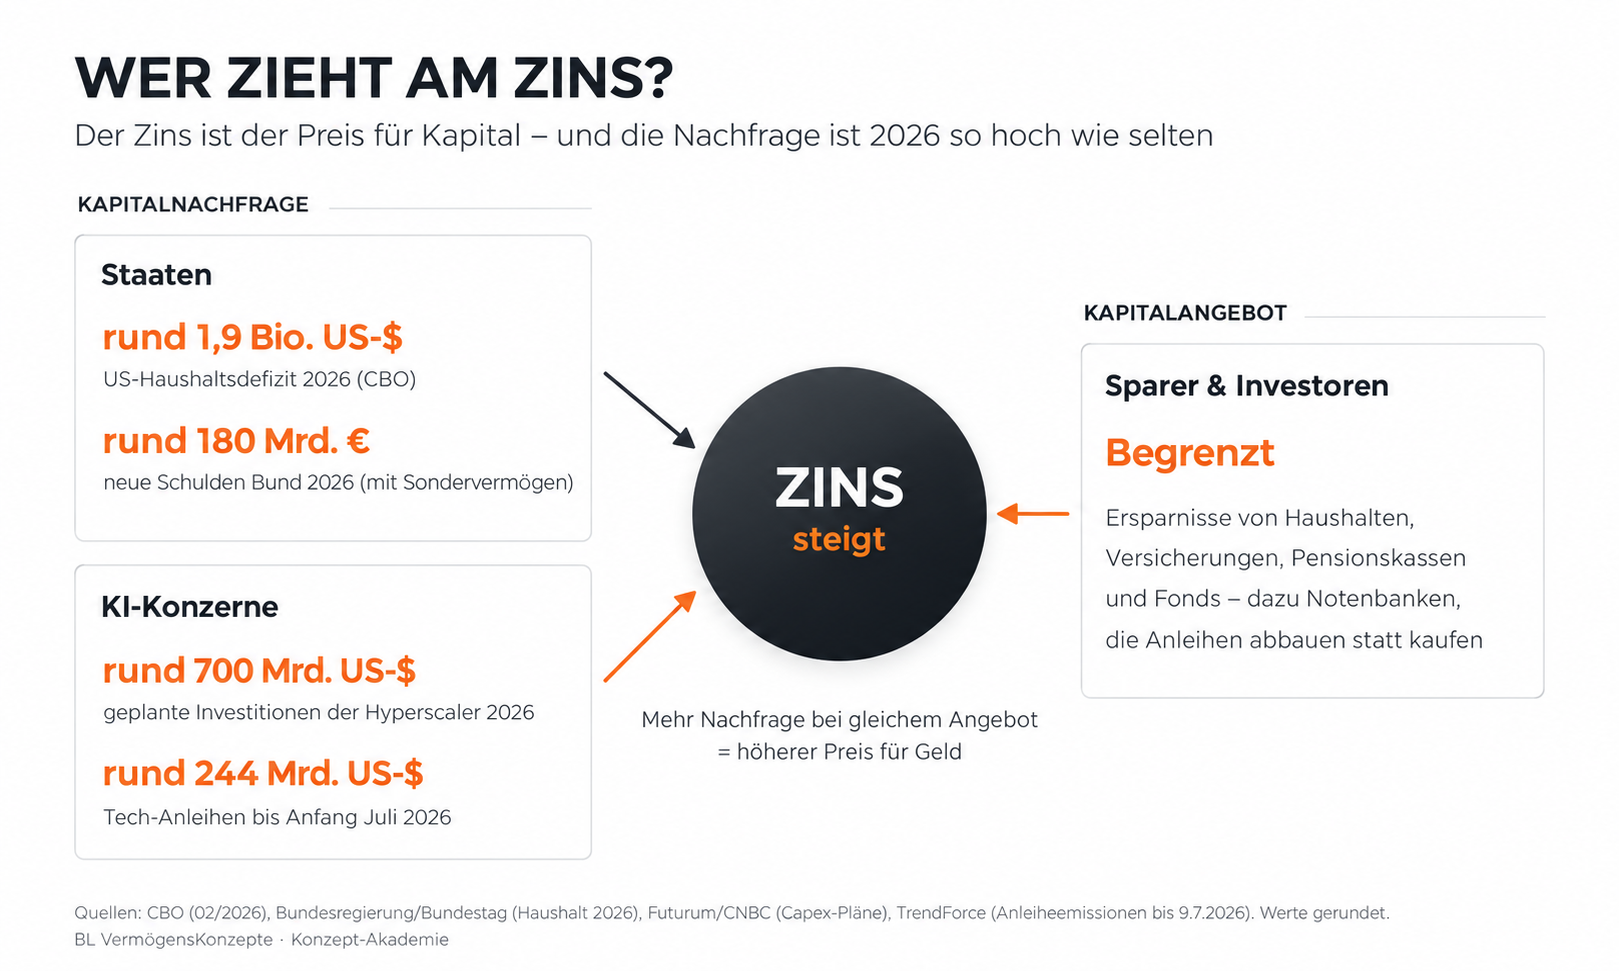
Man kann sich den Kapitalmarkt wie einen großen Marktplatz vorstellen (siehe Grafik 2). Auf der einen Seite stehen die Sparer: private Haushalte, Versicherungen, Pensionskassen, Fonds. Sie bieten Kapital an. Auf der anderen Seite stehen Staaten und Unternehmen, die sich Geld leihen wollen. Der Zins ist der Preis, bei dem beide Seiten zusammenkommen.
Steigt die Nachfrage nach Kapital schneller als das Angebot an Ersparnissen, steigt der Preis, also der Zins. Genau das erleben wir gerade, und zwar von zwei Seiten gleichzeitig.
Nachfrager Nr. 1: Die Staaten
Die Staaten leihen sich so viel Geld wie lange nicht mehr:
- USA: Das Haushaltsdefizit liegt 2026 bei rund 1,9 Billionen US-Dollar, das sind 5,8 % der Wirtschaftsleistung. Allein die Zinskosten auf die Staatsschulden haben erstmals die Marke von einer Billion US-Dollar pro Jahr überschritten.
- Deutschland: Mit der Lockerung der Schuldenbremse für Verteidigung und den Sondervermögen für Infrastruktur und Bundeswehr nimmt der Bund 2026 insgesamt rund 180 Milliarden Euro neue Schulden auf, so viel wie zuletzt in der Corona-Zeit.
Jeder Euro, den der Staat über Anleihen aufnimmt, muss von Anlegern gekauft werden. Je mehr Anleihen auf den Markt kommen, desto höher muss der Zins sein, um genügend Käufer zu finden. Dazu kommt: Die Notenbanken, die in den Jahren bis 2022 massenhaft Staatsanleihen gekauft haben, fallen als Käufer weitgehend aus. Sie bauen ihre Bestände eher ab.
Nachfrager Nr. 2: Die KI-Konzerne
Neu ist die zweite große Nachfrage: der Aufbau der Infrastruktur für künstliche Intelligenz. Die großen Cloud-Konzerne (sogenannte Hyperscaler: Amazon, Microsoft, Alphabet/Google, Meta und Oracle) bauen weltweit Rechenzentren, kaufen Hochleistungschips und sichern sich Strom. Für 2026 planen sie Investitionen von zusammen rund 700 Milliarden US-Dollar, fast doppelt so viel wie im Vorjahr. Zum Vergleich: Das ist mehr als der gesamte Bundeshaushalt.
Lange konnten diese Unternehmen ihre Investitionen aus ihren laufenden Gewinnen bezahlen. Das reicht inzwischen nicht mehr. Deshalb leihen sie sich Geld am Kapitalmarkt, in einem nie dagewesenen Ausmaß:
- Alphabet, Amazon, Meta, Oracle, Nvidia und SpaceX haben bis Anfang Juli 2026 weltweit Anleihen über rund 244 Milliarden US-Dollar ausgegeben. Im gesamten Jahr 2025 waren es 108 Milliarden.
- Nach Berechnungen von Goldman Sachs entfiel zuletzt etwa ein Viertel aller neuen US-Unternehmensanleihen mit guter Bonität auf KI-bezogene Emittenten.
- Hinzu kommen Aktienemissionen in Rekordhöhe und die erwarteten Börsengänge großer KI-Firmen.
Warum treibt das die Zinsen?
- Wettbewerb um dasselbe Geld: Staaten und KI-Konzerne werben um dieselben Ersparnisse. Ein Pensionsfonds, der eine Microsoft-Anleihe kauft, kauft dafür vielleicht keine Staatsanleihe. Um trotzdem genügend Käufer zu finden, müssen alle Schuldner etwas mehr bieten. Selbst Fed-Chef Kevin Warsh nannte bei der Zinsentscheidung im September ausdrücklich den „Wettbewerb um Kapital“ durch den KI-Ausbau als einen Grund für die gestiegenen Renditen.
- Lange Laufzeiten: Rechenzentren sind Investitionen für Jahrzehnte, deshalb geben die Konzerne oft Anleihen mit 20 oder 30 Jahren Laufzeit aus. Für so lange Laufzeiten verlangen Anleger einen Aufschlag (Fachbegriff: Laufzeitprämie), weil sie ihr Geld sehr lange binden. Je mehr solcher Papiere auf den Markt drängen, desto höher fällt diese Prämie aus.
- Investitionsboom und Preisdruck: Ein gewaltiger Investitionsschub regt die Wirtschaft an und erhöht die Nachfrage nach Chips, Strom, Bauleistungen und Fachkräften. Das kann die Inflation anheizen und macht es den Notenbanken schwerer, die Zinsen zu senken. Ökonomen gehen außerdem davon aus, dass in Zeiten hoher Investitionen auch der „neutrale“ Zins steigt, also das Zinsniveau, das die Wirtschaft weder bremst noch anheizt.
Zur Einordnung: Der KI-Boom ist nicht der einzige Grund für die höheren Zinsen. Auch Energiepreise, geopolitische Spannungen und die Leitzinserhöhungen spielen eine große Rolle. Aber er ist ein neuer und dauerhafter Faktor, der bleiben dürfte, solange der Ausbau anhält.
Was bedeutet das für Anleger?
Zinsen sind wieder ein Ertragsbaustein. Nach Jahren ohne Zinsen bieten Anleihen und Festgeld wieder spürbare Erträge. Für sicherheitsorientierte Anleger und für die Ruhestandsplanung ist das eine gute Nachricht.
Die Laufzeit entscheidet über das Risiko. Lange Laufzeiten reagieren besonders stark auf Zinsänderungen. Eine Mischung verschiedener Laufzeiten reduziert dieses Risiko.
Bewertungen geraten unter Druck. Höhere Zinsen wirken wie Gegenwind für Aktien mit sehr hohen Bewertungen. Das trifft gerade die Technologiewerte, deren Investitionen die Zinsen mit nach oben treiben. Das ist kein Grund zur Panik, aber ein gutes Argument für eine breite Streuung über Branchen, Regionen und Anlageklassen.
Immobilienfinanzierungen werden teurer. Die Bauzinsen orientieren sich an der Rendite der zehnjährigen Bundesanleihe. Wer eine Anschlussfinanzierung plant, sollte rechtzeitig vergleichen und über Zinssicherung nachdenken.
Fazit
Der Zins ist die wichtigste Größe an den Finanzmärkten. Als „Schwerkraft“ bestimmt er, was künftige Erträge heute wert sind, und damit die Preise von Anleihen, Aktien und Immobilien. Als „Seismograph“ zeigt er an, wie Anleger Inflation, Wachstum und Schuldenrisiken einschätzen. Im Moment ziehen zwei große Kräfte gleichzeitig am Zins: hoch verschuldete Staaten und die KI-Konzerne mit ihrem gewaltigen Kapitalbedarf. Für Anleger heißt das: Zinsänderungen gehören wieder zum Alltag, und eine durchdachte, breit gestreute Aufstellung wird wichtiger denn je.
Themen
- Zinsen
- Kapitalmarkt
- Anleihen
- Inflation
- Staatsverschuldung
- KI-Investitionen
- Aktien
- Immobilien
- Diversifikation
- Vermögensverwaltung


